この記事の情報は2026年10月7日時点の各社公式情報にもとづいています。
「最近よく耳にする三井住友SBI経済圏って何?」
「楽天経済圏やPayPay経済圏と何が違うの?」
「初心者でも使いこなせる?」
そんな疑問に答えます!
結論から言うと、三井住友SBI経済圏は、「買い物でポイントを貯める」だけではなく、「資産形成を続けながらポイントも受け取る」ことに強みがある組み合わせです。
なお、「三井住友SBI経済圏」は公式のサービス名称ではありません。本記事では、SBI証券・三井住友カード・三井住友銀行などのサービスを組み合わせた利用スタイルを、この名称で呼びます。
始めること自体は難しくありませんが、還元率の条件が複雑で、知らないとポイントを取りこぼしやすいポイントがあります。
この記事では、三井住友SBI経済圏の基本的な仕組みから、Vポイントの活用法、クレカ積立、対象店舗での高還元、さらに初心者がつまずきやすい注意点まで、できるだけわかりやすく整理します。
- 三井住友SBI経済圏が「消費型」ではなく、資産形成との連携が強いといわれる理由
- Vポイントを1.5倍で使う方法と、V NEO BANKの2026年11月・2027年3月に予定されている重要な変更
- 初心者がつまずきやすい4つのポイント(特に「仲介口座」と「クレカ積立0%問題」)
- OliveがVisa限定であることの影響と、三井住友カード(NL)との2枚持ちが有効な理由
- 最大20%還元の正確な内訳と、カード1枚で狙える現実的な還元率
- 弱点を他社サービスで補う「オリジナル経済圏」の作り方
執筆者
くま
- 東京生まれの40代
- クレカや銀行の使い方、資産形成の方法をYouTubeで発信中
- YouTubeではサムネ、タイトル・概要欄の作成、いただいたコメントの返信
- メインクレカはマリオットボンヴォイ
- FP保有
- 趣味は散歩(毎日5km以上、1万歩以上)
まず結論:揃えるのは3つ。注意点は4つ
| 揃えるもの | 役割 | 押さえておきたい条件 |
|---|---|---|
| SBI証券 | 資産形成の主役。クレカ積立の受け皿 | どの窓口から開設するかで、貯まるポイントや特典が変わる |
| 三井住友カード(NLシリーズ) | 決済とクレカ積立の要 | 基本還元率0.5%。前年の利用額によってクレカ積立の付与率が変わる |
| 銀行口座 | 入出金と貯蓄の土台 | Oliveを利用すると対象になる特典も多い。SBI新生銀行など別の銀行を組み合わせる方法もある |
三井住友SBI経済圏とは?他の経済圏との違い
経済圏には、大きく分けて2つのタイプがあります。
消費特化型(例:楽天経済圏)
日常の買い物や生活サービスを通じて、どれだけ効率よくポイントを貯めて使うかという「消費」に軸足を置いた経済圏です。
楽天市場など、自社サービスを中心にさまざまなサービスを組み合わせてポイントを循環させる仕組みが特徴です。
資産形成との連携が強い(三井住友SBI経済圏)
一方、三井住友SBI経済圏は、証券口座での投資信託の積み立て(クレカ積立)とカード決済などを組み合わせ、資産形成を続けながらポイントも受け取るという設計が特徴です。
貯まったVポイントはさまざまな用途に利用できるため、特定のサービスだけに閉じない使い方もできます。
この違いは、向いている人の違いにもつながります。
買い物や日常の消費でポイントを効率よく貯めたい人は消費型の経済圏、毎月の積立を継続しながらポイントも受け取りたい人は、三井住友SBI経済圏が一つの選択肢になります。
貯まる「Vポイント」の使い道と、2026年11月の重要変更
この経済圏で貯まるメインのポイントが「Vポイント」です。
Vポイントの魅力は、還元率の高さだけではありません。使い道の広さや、資産形成にも回せる汎用性にもあります。
① WAON POINTに交換して「ウエル活」で1.5倍にする
VポイントとWAON POINTは、1ポイント=1ポイントの等価で相互交換できます。
交換は1ポイントから可能で、指定した交換先に対して1カ月最大30,000ポイントまで。交換は即時に完了します。
そして毎月20日のウエルシアグループ「お客様感謝デー」では、WAON POINTを200ポイント以上使うと、1.5倍分の買い物ができます。たとえば200ポイントを使うと300円分の買い物ができる計算です。
ここで初心者が間違えやすい点が2つあります。
- Vポイントのままでは1.5倍にはなりません。WAON POINTへの交換が必要です
- タバコ・調剤・金券販売など、ポイント支払いの対象外商品があります
【2026年11月の変更に注意】
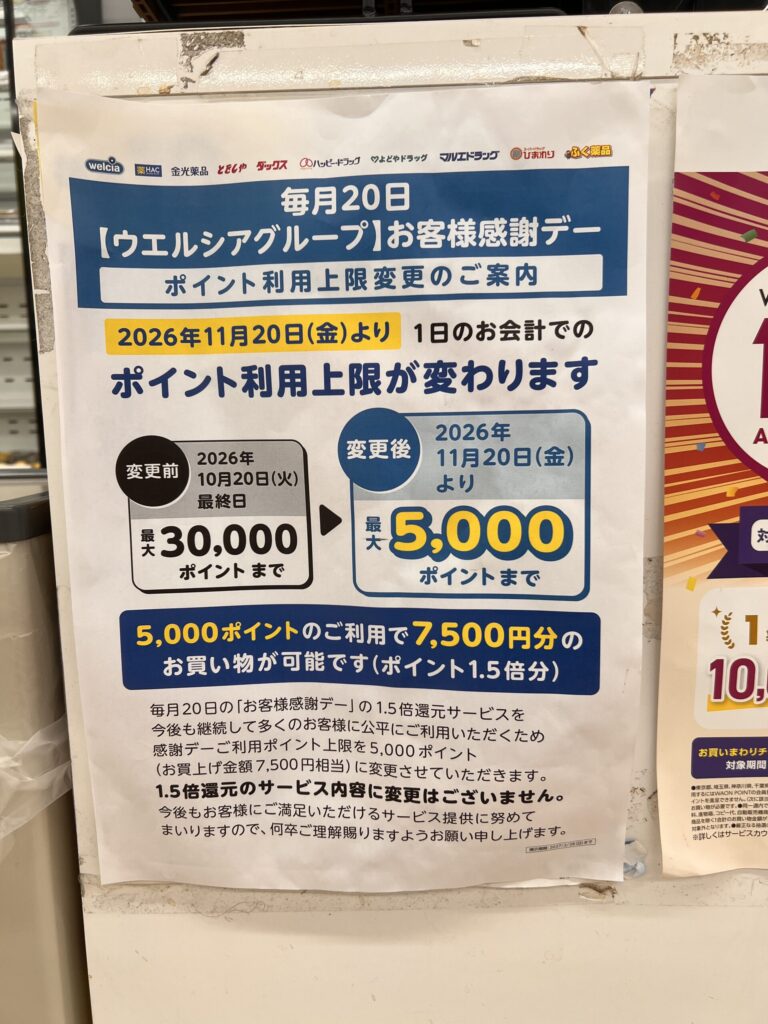
2026年11月20日以降のウエルシア「お客様感謝デー」について、利用上限などの条件変更が予定されています。
2026年9月13日時点では、店頭告知と公式サイトの情報に差がある部分もあるため、実際に大量のポイントを利用する場合は、利用前にウエルシア側の最新案内を確認することをおすすめします。
② SBI証券で「Vポイント投資」に使う
貯まったポイントは、1ポイント=1円分として投資信託(金額指定買付・積立買付)や国内株式(現物)の購入に利用できます。
ポイントを使って購入した商品は資産として保有できるため、ポイントをそのまま使うだけでなく、運用に回すこともできます。
③ アプリで「Vポイント運用」を体験する
「いきなり証券口座で投資を始めるのは少しハードルが高い」という方には、専用アプリ内で完結する「Vポイント運用」という選択肢もあります。
運用結果がVポイントのまま増減して返ってくる仕組みなので、投資の疑似体験として利用できます。
④ 「Vクーポン」やキャンペーンを取りこぼさない
意外と見落とされがちなのが、Vpassアプリ内で配信される「Vクーポン」や、期間限定のキャンペーン・くじです。
対象店舗で使えるクーポンやエントリー型のキャンペーンが配信されることがあり、通常の還元率に上乗せできる場合があります。
派手さはありませんが、買い物の前にアプリを開く習慣をつけるだけで、取りこぼしを減らせます。対象店舗でのタッチ決済とあわせて使うのが効率的です。
経済圏を支える「3つの基本アイテム」
三井住友SBI経済圏を始めるための基本アイテムは、次の3つです。
① SBI証券(資産形成の主役)
ネット証券大手の一つで、投資信託の取扱本数や国内株式の手数料などで高い競争力を持っています。
三井住友カードの公式ページでも、SBIグループの証券口座数や投資信託の取扱本数が紹介されています。
ここで重要なのは、SBI証券そのものだけでなく、どの窓口から口座を開設するかによってVポイント関連の特典が変わる場合があることです。
この点については、後ほど詳しく解説します。
② 三井住友カード(NLシリーズ)
「NL」はナンバーレスの略で、券面にカード番号が印字されていないセキュリティを意識した設計です。
| カード | 年会費 | 通常還元率 | 向いている人 |
|---|---|---|---|
| 三井住友カード(NL) | 永年無料 | 0.5% | まず1枚目を作りたい人 |
| 三井住友カード ゴールド(NL) | 5,500円(税込) ※年間100万円利用で翌年以降永年無料 | 0.5% | 年間100万円を利用できる人 |
| プラチナプリファードなど | 有料 | 1.0% | 決済額が大きい人 |
このカードでSBI証券の「クレカ積立」を設定すると、毎月自動で投資信託を買い付けながらVポイントを受け取れます。
ただし、カードの種類によってクレカ積立の付与率や条件は大きく異なるため、「三井住友カードなら一律〇%」と考えないようにしましょう。
③ 銀行口座
銀行については、必ずしも「SBI新生銀行またはOlive」のどちらか一方に決める必要はありません。
| 選択肢 | 特徴 |
|---|---|
| SBI新生銀行 | SBI証券との連携機能などを利用でき、投資と貯蓄を連携させやすい |
| 三井住友銀行(Olive口座) | 1つのカードにキャッシュカード・クレジット・デビット・ポイント払いなどの機能をまとめられる |
| その他の銀行 | 生活スタイルや住宅ローン、給与受取など、自分に合う銀行を組み合わせてもよい |
VポイントアッププログラムやOlive関連の特典には、Oliveアカウントを前提とするものがあります。
そのため、還元率を重視するならOlive、SBI証券との連携や貯蓄との使い分けを重視するならSBI新生銀行など、目的に応じて選ぶという考え方もできます。
Oliveを作る前に知っておきたい2つのこと
ここは、これからOliveを申し込む方に特に読んでほしい部分です。
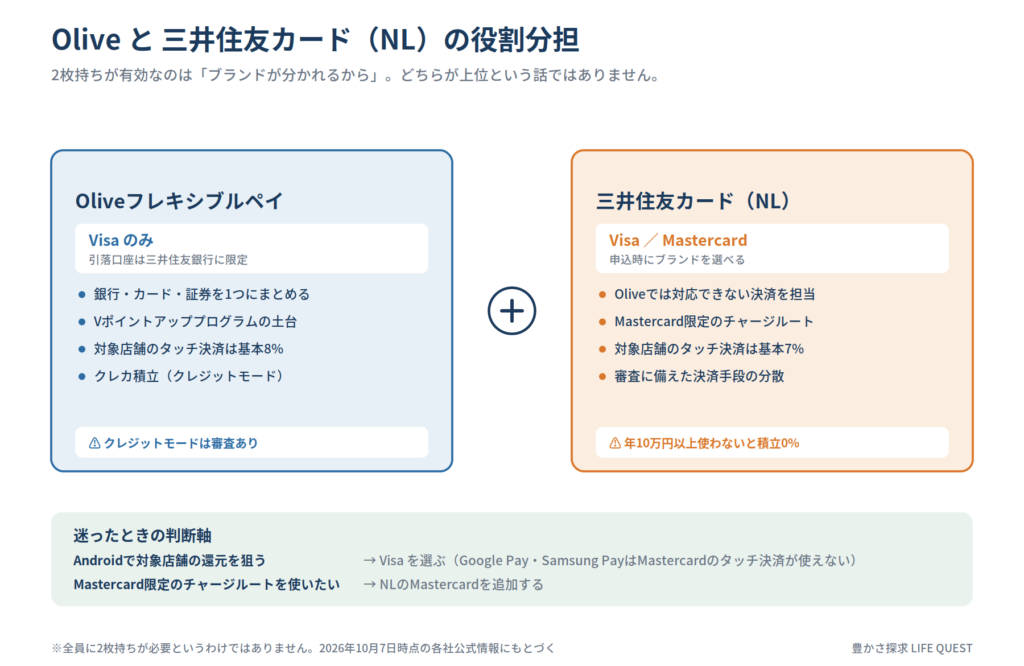
① OliveはVisa限定。Mastercardが欲しいなら別途NLを
Oliveフレキシブルペイの国際ブランドはVisaのみで、引落口座も三井住友銀行に限定されています。一方、三井住友カード(NL)はVisa・Mastercardから選択できます。
普段使いには問題ありませんが、Visaでは対応できないチャージルートや決済サービスを利用したい場合には、Mastercardを別に持っておく意味があります。
そのため「Oliveは持っているけれど、Mastercardも使いたい」という方は、別途三井住友カード(NL)のMastercardブランドを発行しておくのが現実的な選択になります。
一方、対象店舗での7%還元を狙う場合は、支払い方法と端末の対応状況にも注意が必要です。
Google Pay・Samsung PayではMastercardのタッチ決済が利用できないと公式に明記されているため、Androidで対象店舗の還元を確実に受けたい場合は、Visaのタッチ決済が使える環境を用意しておくのが無難です。
役割を分けるとこうなります。
| カード | ブランド | 主な役割 |
|---|---|---|
| Oliveフレキシブルペイ | Visa | 銀行・Vポイントアッププログラムの土台、対象店舗でのタッチ決済 |
| 三井住友カード(NL) | Visa/Mastercard | Oliveでは対応できない決済や、ブランドを分けたサブカードとして利用 |
② 審査が必要なのは「クレジットモード」
もう一つ知っておきたいのが、Oliveの審査の仕組みです。
Oliveフレキシブルペイには「クレジットモード」「デビットモード」「ポイント払いモード」がありますが、審査があるのはクレジットモードです。デビットモードとポイント払いモードはクレジットカードの審査なしで利用できます。
そのため、万が一クレジットモードの審査に通らなかった場合でも、Oliveのデビットモードやポイント払いモードまで利用できなくなるわけではありません。
ただし、クレカ積立や一部のVポイントアッププログラムの特典を利用するには、クレジットモードが重要になります。
なお、クレジットモードはあとからアプリで追加申込することも可能です。追加申込にも審査があり、公式には審査の結果、追加できない場合があると案内されています。
「審査のリスクやブランドの分散にあらかじめ備えておきたい」という方は、最初から三井住友カード(NL)を別で発行しておくと安心です。
【要注意】初心者がつまずく4つの落とし穴
ここからが本題です。
三井住友SBI経済圏は、便利な一方で、仕組みを理解していないと還元を取りこぼしやすいという側面があります。
落とし穴①:開設窓口で特典が変わる「仲介口座」
SBI証券の口座は、どの窓口から申し込むかによって、受けられる特典や貯められるポイントが変わる場合があります。これが金融商品仲介口座です。
| 開設窓口 | 貯まるポイント | 主な特典 |
|---|---|---|
| SBI証券公式(通常口座) | Ponta・dポイント・JALマイル・PayPayポイントなどから選択可 | ポイントの選択肢が広い |
| 三井住友カード経由 | Vポイント | 国内株式現物取引のVポイント付与率が通常より高いなど、Vポイント関連の特典あり |
| Oliveコンサルティングなどの仲介口座 | Vポイントなど | 各仲介サービスごとに異なる特典が設定される場合がある |
三井住友カード公式では、三井住友カード仲介口座とSBI証券サイトからの直接口座開設では、取扱商品数や手数料は同じと案内しています。
そのため、迷った場合は「どのポイントを貯めたいか」を基準に考えると整理しやすいでしょう。
なお、仲介口座ごとの特典や条件は変更される可能性があります。申し込み時点の公式ページで確認してください。
仲介口座は後から切り替えることもできますが、いったん解除してから再設定するなどの手間がかかります。最初に「どのポイントを軸にするか」を決めておくとスムーズです。
落とし穴②:設定でつまずく「Vポイント連携登録」
楽天経済圏では楽天IDを中心にサービスを連携できますが、三井住友SBI経済圏では、SBI証券と三井住友側をつなぐ「SBI証券Vポイントサービス」の登録を自分で行う必要があります。
三井住友カード公式でも、SBI証券でVポイントを貯めるにはVポイントサービスへの登録が必要と案内されています。
設定のおおまかな手順
- SBI証券にログイン
- 「口座管理」を開く
- 「お客様情報 設定・変更」を選択
- 「ポイント・外部ID連携」へ進む
- ポイントサービスの登録手続きを進める
一度紐付けてしまえば、その後は自動でポイントをまとめられます。
【複数の会員番号を持っている人は特に注意】
現在のVポイントは、旧Tポイントとの統合によって生まれたものです。
そのため、過去にTポイントを利用していた方や、新たにVポイント対象カードを作った方は、複数のV会員番号を保有しているケースがあります。
複数のV会員番号を持っている場合は、ポイントおまとめ手続きによってポイントを合算できる場合があります。
口座開設とカード発行が終わったら、VポイントのID連携と会員番号の整理をセットで確認しておきましょう。
落とし穴③:クレカ積立の付与率は「3つの条件」が絡んで複雑
ここは特に注意したいポイントです。
クレカ積立の付与率は、カードのランク・年間のカード利用額・Olive資産運用サービスなどの条件が組み合わさって決まります。
現在の公式の枠組みでは、対象カードごとの年間カード利用額に応じて最大4%が付与され、さらにOlive資産運用サービスへの申し込みと所定の条件達成で最大2%が上乗せされます。つまり、条件を満たした場合の最大値は6%です。
ただし、6%はすべてのカード・すべての利用者が狙える還元率ではありません。
そして、特に見落としやすいのが一般カード(NL)の付与率条件です。
| カード入会年度 | 条件 | クレカ積立の付与率 |
|---|---|---|
| 初年度 | 利用条件なし | 0.50% |
| 2年目以降 | 前年、年間10万円以上の利用 | 0.50% |
| 2年目以降 | 前年、年間10万円未満の利用 | 0.00% |
一般カード(NL)では、入会初年度は0.50%ですが、2年目以降は前年の年間利用額が10万円未満になると0.00%になります。
つまり、「クレカ積立のためだけにカードを作って、普段はほとんど使わない」という使い方では、2年目から付与率が0%になる可能性があります。
月8,300円ほどをカード払いにすれば年間10万円を超えるため、公共料金やサブスクなどをまとめておくと条件を維持しやすくなります。
さらに重要なのが、クレカ積立の金額そのものは年間利用金額の集計対象にならないという点です。公式にも明記されています。
積立10万円×12カ月=120万円を積み立てても、それは「年間10万円以上の利用」にも「ゴールドの年間100万円利用」にもカウントされません。
ゴールド以上のカードは付与率の条件が異なるため、必ず公式の「条件・ポイント付与率の詳細」ページで、自分が使っているカードの条件を確認してください。
「年間利用額の管理が面倒」という方は、条件なしで積立還元を受けられる他社の選択肢もあります。
落とし穴④:対象店舗以外の還元率が0.5%と低い
三井住友カード(NL・ゴールドNL)の通常の買い物での基本還元率は0.5%です。
年会費無料でどこでも1.0%以上の還元率を狙えるカードと比べると、日常のすべての支払いをこれ1枚にまとめた場合、ポイント効率は高くありません。
つまり、「これ1枚ですべてをカバーする万能カード」ではなく、用途に応じて使い分けるカードと考えるほうが実態に合っています。
対象のコンビニ・飲食店で7%還元。「最大20%」の正確な内訳
基本還元率0.5%を補う大きな魅力が、対象店舗での高還元です。
対象店舗(ファミリーマートは含まれません)
コンビニ:セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソン
飲食店:マクドナルド、モスバーガー、ケンタッキーフライドチキン、吉野家、サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、夢庵ほかすかいらーくグループ、すき家、はま寿司、ココス、ドトールコーヒーショップ、エクセルシオール カフェ、かっぱ寿司、フレッシュネスバーガー
2026年8月1日から、フレッシュネスバーガーが新たに対象店舗に追加されました。 ただし、フレッシュネスバーガーで対象となるのはスマホのタッチ決済のみで、モバイルオーダーは対象外です。
対象店舗は今後も順次拡大予定とされています。また、商業施設内の店舗など、一部は加算対象外になります。
【超重要】「スマホでのタッチ決済」以外は対象外
現在のサービスでは、対象店舗でスマホのタッチ決済またはモバイルオーダーを利用すると、三井住友カード(NL)などの対象カードは7%、Oliveフレキシブルペイのクレジットモードは8%のポイント還元となります。
そして、還元を受けられる支払い方法は限定されています。
| 支払い方法 | 対象 |
|---|---|
| スマホのVisaのタッチ決済/Mastercardタッチ決済 | 〇 |
| モバイルオーダー(対象店舗はスマホのタッチ決済と異なります) | 〇 |
| カード本体(プラスチックカード)のタッチ決済 | × |
| iD | × |
| カードの差し込み・磁気取引 | × |
公式には、カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外と明記されています。
また、一定金額(原則1万円)を超えると決済端末にカードを挿す支払いになり、その分は加算対象外です。この上限は店舗によって異なる場合があります。
なお、VポイントPay残高での支払いはプリペイドカードの利用にあたるため、対象カードでのタッチ決済とは扱いが異なります。公式の対象外一覧に個別の記載はありませんが、還元を狙うならカードそのものをスマホに登録して支払うのが確実です。
Androidユーザーは、Google Pay・Samsung PayではMastercardのタッチ決済が使えない点に注意しましょう。対象店舗での還元を確実に狙いたいなら、Visaのタッチ決済が使える環境を用意しておくのが無難です。
「最大20%」の内訳
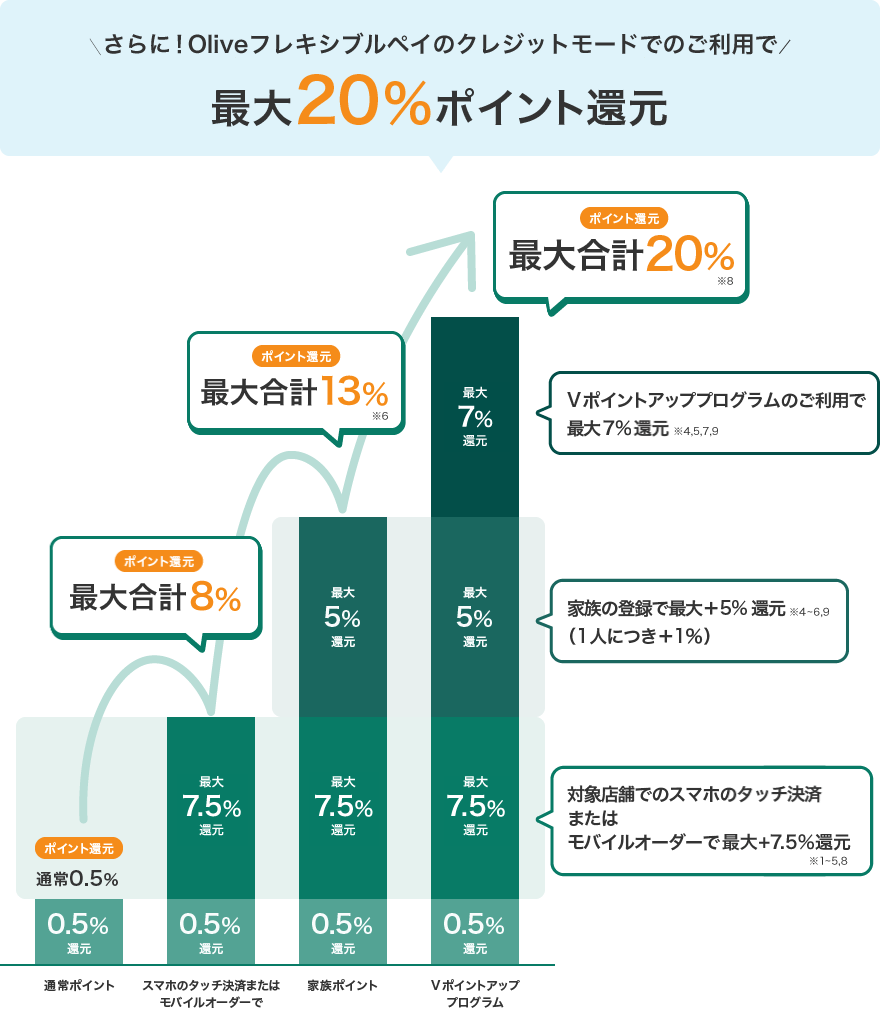
公式が案内する最大20%還元は、複数の条件を組み合わせた場合の最大値です。
| 内訳 | 還元率 | 条件 |
|---|---|---|
| A 通常ポイント | 0.5% | — |
| B スマホのタッチ決済/モバイルオーダー | +7.5% | Oliveクレジットモードの場合。その他の対象カードは+6.5% |
| C 家族ポイント | +5% | 家族ポイントの登録人数に応じて加算 |
| D Vポイントアッププログラム | +7% | 対象サービスの条件達成 |
Oliveクレジットモードでは、通常ポイント0.5%+対象店舗での追加7.5%=8%が基本となり、家族ポイントやVポイントアッププログラムを組み合わせることで最大20%になります。三井住友カード(NL)などでは、通常0.5%+追加6.5%=7%が基本です。
ただし、最大20%は「カード1枚を作れば達成できる還元率」ではありません。
DのVポイントアッププログラムには、銀行サービスやSBI証券など複数の条件があり、さらにOliveアカウントが前提となるサービスも含まれます。
そのため、最大値だけを見て「20%還元のカード」と考えるのではなく、自分が無理なく達成できる条件で何%になるのかを見ることが重要です。
なお、対象サービスだった「アプリログイン(+1%)」は2026年2月28日で終了しています。
現実的なラインとしては、まず「対象店舗でスマホのタッチ決済を使う=7%還元」を確実に取ることに集中するのがおすすめです。
Oliveを利用する場合は8%が基本になります。
すべての条件を追いかけるよりも、日常生活の中で無理なく使える特典から取り入れるほうが、長く続けやすくなります。
弱点を克服!自分だけの「オリジナル経済圏」を作る
「すべてを三井住友とSBIにまとめなければ」と考える必要はありません。
三井住友SBI経済圏の魅力は、他社サービスと組み合わせながら、自分に合った形にカスタマイズできることにもあります。
経済圏は「所属するもの」ではなく、自分の生活に合わせて「設計するもの」。
苦手な部分は、他の優秀なサービスで補いましょう。
対策①:ネオバンクをサブ・ベンチ口座として使い分ける
【まず前提:住信SBIネット銀行は商号が変わりました】
提携ネオバンクの土台となっていた住信SBIネット銀行は、2026年8月3日に「ドコモSMTBネット銀行」へ商号変更されています。個人向けのサービスブランドは「ドコモの銀行」です。
「銀行名からSBIが消えたけれど大丈夫?」と不安になるかもしれませんが、SBIハイブリッド預金を含む既存サービスは引き続き利用できます。金融機関コード・支店番号・口座番号にも変更はありません。
詳しい変更点は別記事でまとめています。
このドコモSMTBネット銀行の仕組みを使った提携ネオバンクには、メイン口座の機能を補完できるサービスがあります。
| ネオバンク | 特徴 | 向いている人 |
|---|---|---|
| JAL NEOBANK | 利用でJALマイルが貯まる | SBI証券のポイントもJALマイルに寄せてマイルを集約したい人 |
| 第一生命NEOBANK | 親権者の口座があれば0歳の子どもから口座開設が可能 | 子どものお金の教育に使いたい人 |
| MATSUI Bank(松井証券) | 松井証券口座との自動振替(スイープ)が使え、円普通預金が好金利 | 証券口座と銀行を連携させて管理したい人 |
※第一生命NEOBANKは満15歳以上が原則で、口座保有者と同居する15歳未満の子どもは親権者のアプリから申し込めます。子どもの口座は書類の郵送手続きが必要で、開設まで10日〜2週間程度かかります。
【2026年11月の改定に注意】
V NEOBANK(Vポイント支店)は、2026年11月1日からポイントプログラムの一部が改定されます。
デビットカードのポイント還元率は1.5%から1.25%へ変更され、円普通預金の月50ポイント特典は終了します。また、電子マネー・コード決済などへのチャージ、公共料金、税金などがポイント対象外に追加されます。
さらに、V NEO BANKのサービス自身も終了となることになりました。
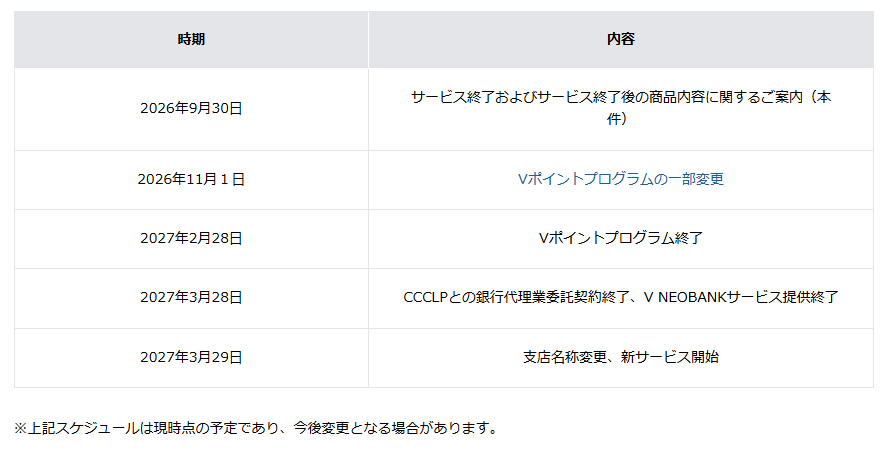
詳細は公式サイトもご確認ください。
このように、ネオバンクのポイント制度は条件が変わることがあります。
サブ口座については、特典だけで固定せず、その時点での条件や自分の使い方に合わせて柔軟に見直すことをおすすめします。
対策②:クレジットカードは「3枚デッキ」で組む
| 役割 | カード | 使う場面 |
|---|---|---|
| メイン | 三井住友カード(NL)またはOlive | 対象店舗でのスマホのタッチ決済+クレカ積立 |
| サブ | どこでも1%以上を狙える年会費無料カード | 対象店舗以外の日常決済(0.5%の弱点を補う) |
| ベンチ | マイルやホテル特典に強いカード | 旅行・特定の体験に特化 |
ポイントは、三井住友カードを「タッチ決済とクレカ積立を中心に使うカード」と割り切ることです。
ただし、前述のとおり、一般カード(NL)では年10万円以上の利用を維持しておく必要があります。
対策③:PayPay経済圏とのシナジーも視野に
SBI証券では、選択したポイントサービスに応じてPayPayポイントを貯めることもできます。
加えて、2026年3月24日からPayPayポイントとVポイントの相互交換が開始されました。PayPayアプリからV会員のアカウント連携を行うことで、VポイントとPayPayポイントを相互に交換できます。
PayPayを日常的に使っている方にとって、「SBI×PayPay」の組み合わせは、これまで以上に検討しやすい選択肢になっています。
NISA口座をSBI証券に移すときのスケジュール注意
「SBI証券にNISA口座を移そう」と考えている方は、手続きのスケジュールに注意してください。
- 金融機関変更の手続きは、変更したい年の前年10月1日から当年9月末まで
- その年に一度でも変更前の金融機関でNISAの買付をしている場合、その年分の変更はできません
- 変更前の金融機関で保有している商品を、変更後の金融機関へ移すことはできません
SBI証券も、金融機関変更は前年10月1日から当年9月末までとしており、2026年分については2026年9月末が期限となっています。
積立設定を解除し忘れると、年明けに自動買付が行われ、その年の変更ができなくなる場合があります。
クレカ積立の決済スケジュールもカードごとに異なるため、余裕を持って準備しましょう。
よくある質問(FAQ)
三井住友SBI経済圏は初心者でも使えますか?
使えます。ただし、最初からすべてのサービスを使いこなす必要はありません。
まずはSBI証券・三井住友カード(NL)・銀行口座の3つを揃え、「クレカ積立の設定」と「対象店舗でのスマホのタッチ決済」の2つから始めるのが現実的です。
Oliveだけ作れば十分ですか?三井住友カード(NL)も必要ですか?
Oliveは国際ブランドがVisa限定のため、Mastercardでしか使えないチャージルートや決済サービスを利用したい場合は、別途三井住友カード(NL)のMastercardブランドを持つ選択肢があります。
また、Oliveのクレジットモードに審査があることを考えると、別の三井住友カードを持っておくことで決済手段を分けることもできます。
ただし、全員に2枚持ちが必要というわけではありません。
Oliveのクレジットモードの審査に落ちたらどうなりますか?
Oliveのデビットモードやポイント払いモードまで利用できなくなるわけではありません。審査があるのはクレジットモードです。
ただし、クレカ積立や一部のVポイントアッププログラムなど、クレジットモードを前提とする特典には影響があります。
クレジットモードはあとからアプリで追加申込することも可能です(追加申込にも審査があります)。
住信SBIネット銀行はどうなりましたか?
2026年8月3日に「ドコモSMTBネット銀行」へ商号変更されました。個人向けのサービスブランドは「ドコモの銀行」です。
SBIハイブリッド預金をはじめとする既存のサービスは引き続き利用でき、金融機関コード・支店番号・口座番号も変わっていません。
SBI証券はどの窓口から口座開設するのがお得ですか?
Vポイントに集約したいなら三井住友カード経由、PontaやdポイントなどVポイント以外を選びたいならSBI証券公式からの開設が一つの選択肢です。
三井住友カード仲介口座でも、取扱商品数や手数料はSBI証券から直接口座開設した場合と同じと案内されています。
後から切り替えるには解除と再設定の手間がかかるため、最初に「どのポイントを軸にするか」を決めておくのがおすすめです。
カード本体をかざすタッチ決済では7%還元になりませんか?
なりません。
対象はスマホのVisaのタッチ決済/Mastercardタッチ決済とモバイルオーダーです。カード現物のタッチ決済・iD・カードの差し込み・磁気取引は対象外と公式に明記されています。
また、一定金額(原則1万円)を超えてカードを挿す決済になった分も、加算対象外です。
フレッシュネスバーガーでも7%還元になりますか?
なります。2026年8月1日から対象店舗に追加されました。
ただし、フレッシュネスバーガーで対象となるのはスマホのタッチ決済のみで、モバイルオーダーは対象外です。
クレカ積立をしていれば、ゴールドの年間100万円条件は達成できますか?
できません。
三井住友カードつみたて投資の積立額は、年間利用金額の集計対象外です。
クレカ積立とは別に、年間100万円分のカード利用が必要です。
クレカ積立だけに使って普段は使わない場合、ポイントはどうなりますか?
一般カード(NL)の場合、入会初年度は0.50%が付きますが、2年目以降は前年の年間利用額が10万円未満だと付与率が0.00%になります。
月8,300円ほどをカード払いにするだけで年間10万円を超えるため、公共料金やサブスクなどをまとめておくと条件を維持しやすくなります。
Vポイントはそのままウエルシアで1.5倍になりますか?
なりません。
毎月20日のお客様感謝デーで1.5倍の買い物に利用できるのはWAON POINTです。
VポイントをWAON POINTへ等価交換したうえで、200ポイント以上使うと1.5倍分の買い物ができます。
まとめ:できる範囲から、フレキシブルに始めよう
三井住友SBI経済圏は、仕組みを深く理解していくほどさまざまな特典を組み合わせられる一方、ルールの複雑さにも気づくかもしれません。
しかし、最初からすべての仕組みを完璧に使いこなす必要はありません。まずは次の2つから始めてみてください。
- クレカ積立を設定する(ただし一般カード(NL)は年10万円以上のカード利用を維持する)
- 対象店舗ではスマホのタッチ決済を使う(カード本体をかざさない)
この2つから始めるだけでも、この経済圏の大きなメリットを体験できます。
そのうえで、弱い部分を他社のサブ口座や別のカードで補い、自分にとって無理なく続けられる「オリジナル経済圏」を組み立てていく。
経済圏は、どこかに所属することが目的ではありません。自分の生活・資産形成・決済スタイルに合わせて設計していくものです。
それが、三井住友SBI経済圏を長く活用するうえで大切な考え方です。
すべての特典を追いかけるのではなく、自分の生活に合う仕組みだけを取り入れる。
そのプロセス自体を楽しみながら、賢く資産形成を進めていきましょう。
なお、長く資産形成を続けるなら、口座の「守り」も忘れずに。SBI証券のパスキー認証は2026年6月30日より原則必須化されています。
動画でも「シン・三井住友SBI経済圏」として、SBI証券、SBI新生銀行、Vポイント、Oliveに関する情報を整理した内容を投稿していますので、併せてご視聴ください。
参考・出典
- 三井住友カード「対象のコンビニ・飲食店で最大8%還元!」
- 三井住友カード「『対象のコンビニ・飲食店で最大8%還元!』対象店舗に『フレッシュネスバーガー』が追加!」
- 三井住友カード「三井住友カードつみたて投資(SBI証券でのクレカ積立)」
- 三井住友カード「『三井住友カードつみたて投資』の条件・ポイント付与率の詳細」
- 三井住友カード「Vポイントアッププログラム」
- 三井住友カード「Vポイントとは」
- 三井住友カード「Oliveフレキシブルペイとは」
- 三井住友カード「クレジットモードを追加する」
- ドコモSMTBネット銀行「ドコモSMTBネット銀行への社名変更について」
- ドコモSMTBネット銀行「第一生命NEOBANK」
- ドコモSMTBネット銀行「MATSUI Bank」
- 「V NEOBANK」のサービス移行に関するお知らせ
- 第一生命「第一生命NEOBANK 口座開設」
- Vポイント公式「Vポイント・WAON POINT ポイント相互交換」
- PayPay「『PayPayポイント』と『Vポイント』の相互交換を3月24日より開始」
※本記事は2026年9月13日時点の公開情報にもとづきます。ウエルシアの利用条件、V NEOBANKのポイントプログラム、三井住友カードの還元条件など、改定が予定・実施されている項目があります。各社のサービス内容・還元率・条件は予告なく変更される場合がありますので、お手続きの前に必ず公式サイトで最新情報をご確認ください。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資は元本割れのリスクを伴います。最終的な投資判断はご自身の責任でお願いします。
コメント